
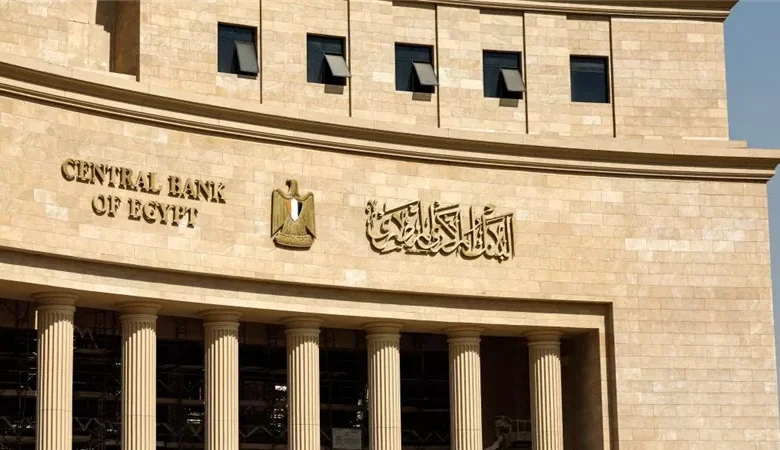
قررت لجنة السياسة النقدية بالبنك المركزي المصري رفع أسعار العائد الأساسية بواقع 100 نقطة أساس، أي ما يعادل 1%، لتصل إلى 20% للإيداع و21% للإقراض، في خطوة تشمل أسعار الإيداع والإقراض لليلة واحدة وسعر العملية الرئيسية، وذلك وفق ما نشرته صحيفة «فيتو» في 30 أكتوبر 2026.
وجاء القرار في ظل ضغوط تضخمية وتحديات اقتصادية راهنة، وسط تساؤلات واسعة حول انعكاساته على جيوب المواطنين وخطط الشركات.
- رفع أسعار الفائدة بواقع 100 نقطة أساس (1%).
- وصول سعر الإيداع إلى 20% والإقراض إلى 21%.
- القرار يشمل الإيداع والإقراض لليلة واحدة وسعر العملية الرئيسية.
- الهدف المعلن: احتواء التضخم ودعم استقرار الاقتصاد.
لماذا رفع البنك المركزي أسعار الفائدة؟
يرى الدكتور أحمد حمدي، الخبير الاقتصادي، أن قرار البنك المركزي المصري برفع أسعار الفائدة بواقع 100 نقطة أساس لتصل إلى 20% للإيداع و21% للإقراض يأتي في إطار تحركات السياسة النقدية للتعامل مع الضغوط التضخمية والحفاظ على استقرار الاقتصاد المصري في ظل التحديات الاقتصادية الراهنة.
وأضاف حمدي، في تصريحات لـ«فيتو»، أن رفع أسعار الفائدة يستهدف بالأساس الحد من معدلات التضخم من خلال تشجيع المواطنين على الادخار وتقليل مستويات السيولة المتداولة في الأسواق، بما يسهم في تخفيف الضغوط على أسعار السلع والخدمات.
وأشار إلى أن مدى نجاح هذه الخطوة يرتبط بتطورات الأسعار واستجابة الأسواق خلال الفترة المقبلة، وهو ما يجعل القرار محل متابعة دقيقة من الخبراء والمستثمرين على حد سواء.
ما المقصود بالسياسة النقدية وأدواتها؟
السياسة النقدية هي مجموعة القرارات التي يتخذها البنك المركزي للتحكم في كمية النقود المتاحة في الاقتصاد وتكلفة الحصول عليها. وأشهر أدواتها سعر الفائدة، وهو العائد الذي يحصل عليه المودع أو يدفعه المقترض مقابل استخدام المال.
عندما يريد البنك المركزي تهدئة الأسعار، يرفع سعر الفائدة؛ وعندما يريد تحفيز الإنفاق والاستثمار، يخفضه. وبهذا المعنى فإن سعر الفائدة أشبه بصمام يضبط سرعة دوران المال في الاقتصاد.
ويشير مصطلح «العملية الرئيسية» في قرار البنك المركزي إلى العملية التي يدير من خلالها السيولة بين البنوك لفترة قصيرة، أما «الإيداع والإقراض لليلة واحدة» فهما السعران اللذان يتعامل بهما البنك المركزي مع البنوك في إطار زمني قصير جدًا.
ورفع هذه الأسعار معًا يعني أن تكلفة المال ترتفع على مستوى الجهاز المصرفي بأكمله، لا في تعامل واحد فقط.
كيف يعمل رفع الفائدة على كبح التضخم؟
آلية رفع الفائدة تعتمد على تغيير حافز الأفراد والشركات تجاه الإنفاق والادخار. فعندما ترتفع عوائد الإيداع، يصبح الاحتفاظ بالمال في البنوك أكثر جاذبية مقارنة بإنفاقه فورًا.
هذا التحول يقلل السيولة المتاحة في الأسواق، ما يخفف الطلب على السلع والخدمات. وعندما يتراجع الطلب أو يتباطأ نموه، تقل الضغوط التي تدفع الأسعار إلى الارتفاع.
ويمكن فهم الخطوات التي يمر بها هذا الأثر على النحو التالي:
- يرفع البنك المركزي سعر الفائدة الأساسي.
- تنتقل البنوك التجارية هذا الارتفاع إلى عوائد الإيداع وتكلفة الاقتراض.
- يزداد إقبال الأفراد والشركات على الادخار ويتراجع الإقبال على الاقتراض والإنفاق.
- تنخفض السيولة المتداولة ويتباطأ الطلب الكلي على السلع والخدمات.
- تخف الضغوط السعرية تدريجيًا، بشرط ألا تكون هناك عوامل أخرى تدفع الأسعار للارتفاع.
لكن الأثر لا يظهر فورًا، بل يحتاج إلى وقت حتى تتفاعل الأسواق وتتكيف قرارات الأفراد والشركات مع المستوى الجديد للفائدة.
انعكاسات متعددة على الاستثمار والاستهلاك
من جانبها، قالت الدكتورة درية ماضي، مدرس التمويل والاستثمار بجامعة عين شمس، إن قرار البنك المركزي المصري برفع أسعار الفائدة بنسبة 1% ستكون له انعكاسات متعددة على الاقتصاد المصري، سواء على مستوى الاستثمار أو الاستهلاك أو حركة الأسواق.
وأوضحت أن تأثير القرار سيختلف من قطاع إلى آخر وفق مدى اعتماده على التمويل المصرفي، وهو ما يعني أن بعض الأنشطة ستتأثر أكثر من غيرها.
وأضافت في تصريح خاص لـ«فيتو» أن ارتفاع أسعار الفائدة قد يؤدي إلى زيادة تكلفة الاقتراض أمام الشركات، وهو ما قد يدفع بعض المستثمرين إلى تأجيل التوسعات الجديدة لحين اتضاح الرؤية الاقتصادية.
وأشارت إلى أن هذا التأجيل قد يكون أكثر وضوحًا في القطاعات التي تعتمد على التمويل الخارجي، الأمر الذي قد يؤثر في وتيرة تنفيذ المشروعات الجديدة خلال الفترة المقبلة.
والمعنى العملي لذلك أن الشركة التي تعتمد على قروض بنكية لبناء مصنع أو توسيع خط إنتاج ستجد أن كلفة التمويل ارتفعت، فتضطر إلى إعادة حساب جدوى المشروع أو تأخيره. أما الشركة التي تمول نشاطها من مواردها الذاتية فتتأثر بدرجة أقل.
ولهذا يختلف وقع القرار من قطاع إلى آخر بحسب هيكل تمويله.
ماذا يعني ذلك للقدرة الشرائية للمواطنين؟
أوضحت ماضي أن القرار قد يؤثر أيضًا على القوة الشرائية للمواطنين في ظل احتمالات ارتفاع تكلفة التمويل الاستهلاكي وتراجع الإقبال على شراء بعض السلع المعمرة، مقابل زيادة جاذبية الادخار في البنوك.
هذا التباين قد ينعكس على مستويات الاستهلاك والطلب داخل الأسواق، إذ يجد بعض المستهلكين أن الادخار أصبح أكثر جدوى من الشراء الآجل أو التقسيط.
في المقابل، يرى حمدي أن القرار يعزز جاذبية الأوعية الادخارية بالجنيه المصري ويمنح المدخرين عوائد أعلى، بما قد يساعد على الحفاظ على القوة الشرائية لمدخراتهم نسبيًا.
والمقصود بالقوة الشرائية هو كمية السلع والخدمات التي يمكن شراؤها بمبلغ معين من المال. وعندما ترتفع الأسعار تنخفض هذه القدرة، وعندما يحصل المدخر على عائد أعلى على مدخراته فإنه يعوض جزءًا من هذا التراجع. ولهذا يصف الخبراء الأثر بأنه متباين: عبء على من يقترض أو يشتري بالتقسيط، ودعم نسبي لمن يدخر.
تأثير متباين بين الشركات والمستثمرين
يرى حمدي أن القرار قد يترتب عليه ارتفاع تكلفة الاقتراض بالنسبة للشركات والمستثمرين، وهو ما قد يؤثر على خطط التوسع والاستثمار في بعض القطاعات.
لكنه في المقابل يعزز جاذبية الأوعية الادخارية بالجنيه المصري ويمنح المدخرين عوائد أعلى، وهو ما يمثل جانبًا إيجابيًا لمن يعتمدون على الادخار.
أما ماضي فأكدت أن التأثير النهائي للقرار في الاقتصاد المصري سيتوقف على مدى نجاحه في الحد من التضخم، إلى جانب قدرة القطاعات الإنتاجية على مواصلة نشاطها وتحمل تكاليف التمويل.
ويمكن تلخيص المقارنة بين الجانبين على النحو التالي:
- المقترضون والشركات: تكلفة تمويل أعلى، واحتمال تأجيل توسعات، وضغط على جدوى المشروعات الجديدة.
- المدخرون: عوائد أعلى على الأوعية الادخارية بالجنيه، وجاذبية أكبر للاحتفاظ بالمال في البنوك.
- المستهلكون: كلفة أعلى للتمويل الاستهلاكي والتقسيط، وتراجع محتمل في الإقبال على بعض السلع المعمرة.
- القطاعات الإنتاجية: تأثير يتفاوت بحسب اعتمادها على التمويل المصرفي وقدرتها على تحمل التكاليف.
ما الذي يحتاجه الاقتصاد في المرحلة المقبلة؟
أكد الخبير الاقتصادي أحمد حمدي أن المرحلة المقبلة تتطلب متابعة دقيقة لتأثير القرار على معدلات التضخم والنشاط الاقتصادي.
وشدد على أهمية التنسيق بين السياسات النقدية والمالية لدعم الإنتاج المحلي وزيادة المعروض من السلع، معتبرًا أن تحقيق التوازن بين السيطرة على التضخم وتشجيع الاستثمار يمثل عنصرًا أساسيًا لتعزيز الاستقرار الاقتصادي.
من جهتها، أشارت ماضي إلى أهمية التوسع في الإنتاج المحلي وتحفيز الاستثمار لتوفير السلع والخدمات، بما يساعد على تحقيق التوازن بين استقرار الأسعار ودعم معدلات النمو الاقتصادي.
والمقصود بالسياسة المالية هنا قرارات الحكومة بشأن الإنفاق العام والضرائب، وهي تعمل جنبًا إلى جنب مع السياسة النقدية التي يديرها البنك المركزي. فإذا رفع البنك المركزي الفائدة لكبح الطلب بينما يستمر الإنفاق الحكومي في الضغط على الأسعار، فإن الأثر المطلوب يضعف. ولهذا يشدد الخبراء على التنسيق بين الجانبين.
أسئلة شائعة حول رفع أسعار الفائدة
ما المقصود بـ100 نقطة أساس؟
النقطة الأساس هي وحدة قياس صغيرة لأسعار الفائدة، وتساوي 0.01%. وبالتالي فإن 100 نقطة أساس تعادل 1% كاملة.
هل رفع الفائدة يخفض الأسعار مباشرة؟
لا، الأثر يظهر تدريجيًا عبر تقليل السيولة وتشجيع الادخار. ويظل نجاح الخطوة مرتبطًا باستجابة الأسواق وتطورات الأسعار، بحسب ما ذكره الخبراء.
كيف يتأثر من لديه قرض أو تمويل؟
ارتفاع أسعار الفائدة يرفع تكلفة الاقتراض، وهو ما قد يزيد أعباء التمويل على الشركات والأفراد، وفق تصريحات الخبراء.
لماذا قد يستفيد المدخرون؟
لأن رفع الفائدة يعزز جاذبية الأوعية الادخارية بالجنيه المصري ويمنح المدخرين عوائد أعلى، ما قد يساعد على الحفاظ على القوة الشرائية لمدخراتهم نسبيًا.
ما الفرق بين سعر الإيداع وسعر الإقراض؟
سعر الإيداع هو العائد الذي يحصل عليه من يضع أمواله في البنك، وسعر الإقراض هو التكلفة التي يدفعها من يقترض. ورفع السعرين معًا يعني أن العائد على الادخار زاد وأن كلفة الاقتراض زادت في الوقت نفسه.
هل يتأثر كل القطاعات بالدرجة نفسها؟
لا، بحسب ماضي فإن التأثير يختلف من قطاع إلى آخر وفق مدى اعتماده على التمويل المصرفي، والقطاعات الأكثر اعتمادًا على التمويل الخارجي هي الأكثر عرضة للتأثر.
خلاصة الصورة الراهنة
قرار رفع الفائدة بواقع 100 نقطة أساس يحمل وجهين: كبح التضخم عبر تشجيع الادخار وتقليل السيولة، مقابل رفع تكلفة الاقتراض واحتمال تأجيل بعض التوسعات الاستثمارية.
ويبقى الحكم على نجاح القرار مرهونًا بمتابعة تأثيره على معدلات التضخم والنشاط الاقتصادي، وبقدرة القطاعات الإنتاجية على مواصلة نشاطها وتحمل تكاليف التمويل.
ووفق ما نقلته «فيتو» في 30 أكتوبر 2026، فإن الخطوة التالية هي متابعة تطورات الأسعار واستجابة الأسواق خلال الفترة المقبلة، وهي المعيار الذي ربط به الخبراء الحكم على مدى نجاح القرار.
يقدم موقع منيا القمح تغطية شاملة لكل ما يهم أهالي مدينة منيا القمح ومحافظة الشرقية، من خلال متابعة آخر الأخبار، وما يقدمه نواب المدينة من مبادرات وخدمات، بالإضافة إلى تسليط الضوء على الخدمات العامة والعملية التعليمية، وتغطية قضايا ومناسبات العائلات، وأهم الحوادث الجارية. كما نهتم بإبراز مواهب ملاعبنا ونجوم اللاعبين، ونتناول أخبار عمد ومشايخ البلد، واحتفالات زغروتة، وتكريمات مرتبة الشرف، إلى جانب مجموعة مختارة من المقالات المميزة.