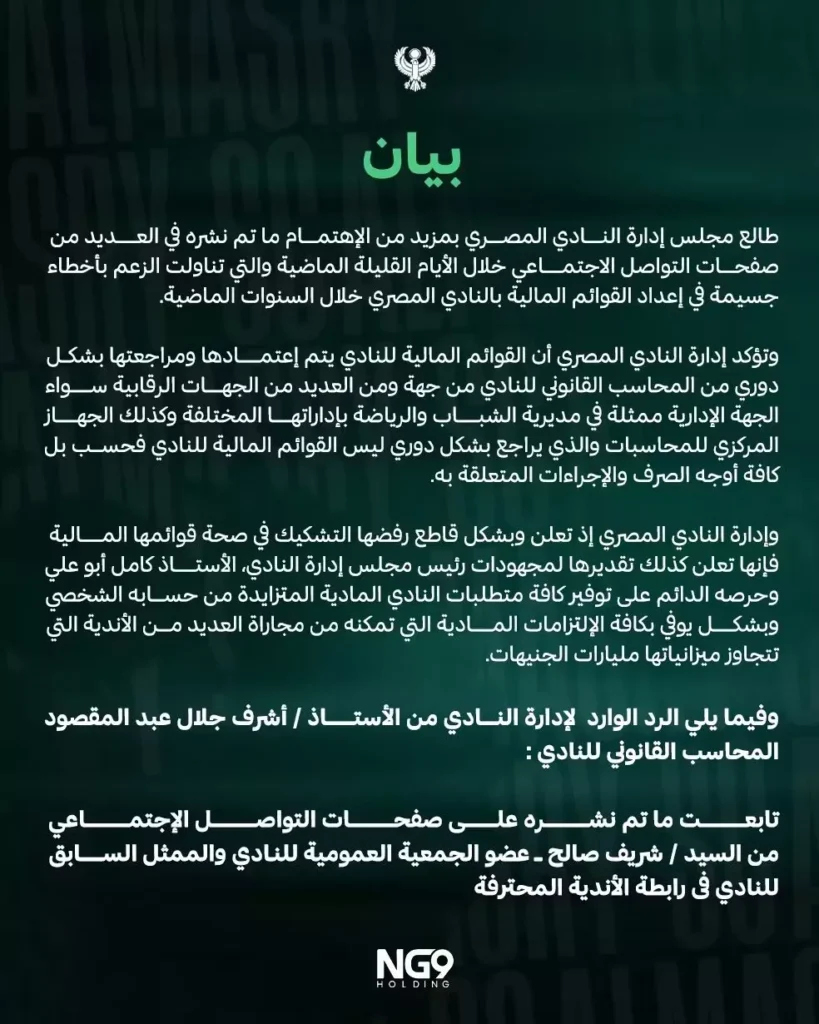
أصدر مجلس إدارة النادي المصري بيانًا رسميًا يوم الإثنين 2 نوفمبر 2026 للرد على ما تداولته صفحات التواصل الاجتماعي خلال الأيام القليلة الماضية بشأن الزعم بوجود أخطاء جسيمة في إعداد القوائم المالية للنادي خلال السنوات الماضية.
وجاء الرد مؤكدًا أن القوائم تخضع للاعتماد والمراجعة الدورية من المحاسب القانوني ومن جهات رقابية متعددة، وأن النادي يرفض أي تشكيك في صحتها.
- النادي المصري ينفي وجود أخطاء جسيمة في قوائمه المالية.
- المراجعة تشمل المحاسب القانوني ومديرية الشباب والرياضة والجهاز المركزي للمحاسبات.
- البيان يرد على تساؤلات نشرها شريف صالح، عضو الجمعية العمومية.
- مراقب الحسابات يوضح تفاصيل ست نقاط أثارها المنشور.
- البيان يشير إلى مديونية للاتحاد المصري لكرة القدم انخفضت من 48 مليون جنيه إلى 12 مليون جنيه.
المصري البورسعيدي يرفض التشكيك في صحة قوائمه المالية
أكدت إدارة النادي في بيانها رفضها القاطع لأي تشكيك في صحة قوائمها المالية. وأوضحت أن القوائم تخضع للاعتماد والمراجعة بشكل دوري من المحاسب القانوني للنادي، إلى جانب جهات رقابية أخرى.
ومن بين هذه الجهات الجهة الإدارية ممثلة في مديرية الشباب والرياضة بإداراتها المختلفة، والجهاز المركزي للمحاسبات. وأشار البيان إلى أن مراجعة الجهاز المركزي لا تقتصر على القوائم المالية فحسب، بل تمتد إلى جميع أوجه الصرف والإجراءات المتعلقة بها.
وأعربت الإدارة عن تقديرها لجهود رئيس مجلس الإدارة كامل أبو علي، وحرصه الدائم على توفير المتطلبات المالية المتزايدة للنادي من حسابه الشخصي. وقال البيان إن ذلك يضمن الوفاء بجميع الالتزامات المالية، وتمكين النادي من مجاراة أندية تتجاوز ميزانياتها مليارات الجنيهات.
خلفية عن الرقابة المالية على الأندية الرياضية
تخضع الأندية الرياضية في مصر لمنظومة رقابية متعددة المستويات، تجمع بين الرقابة الإدارية والرقابة المحاسبية. فالجهة الإدارية المختصة تتابع شؤون النادي التنظيمية والمالية، بينما يتولى المحاسب القانوني مراجعة الحسابات واعتماد الميزانية العمومية والحسابات الختامية.
ويضاف إلى ذلك دور الجهاز المركزي للمحاسبات، وهو جهاز رقابي مستقل يتولى مراجعة حسابات الجهات التي يشمله اختصاصه، بما في ذلك أوجه الصرف والإجراءات المرتبطة بها. ويُعد اجتماع هذه المستويات ضمانة أساسية أمام الجمعية العمومية لأي نادٍ.
ومن المفاهيم التي يتكرر ذكرها في هذا السياق «الدورة المستندية»، وهي تسلسل المستندات من نشأة المعاملة المالية حتى قيدها في الدفاتر، و«الأرصدة الدائنة»، وهي المبالغ المستحقة على النادي لجهات أخرى، و«الجدولة»، أي إعادة ترتيب سداد المديونية على فترات.
ويساعد فهم هذه المصطلحات القارئ على متابعة النقاش المحاسبي بدقة.
مراقب الحسابات يرد على تساؤلات شريف صالح
تضمن البيان رد المحاسب القانوني للنادي أشرف جلال عبد المقصود على ما أُثير من تساؤلات. وأوضح أنه تابع ما نشره شريف صالح، عضو الجمعية العمومية للنادي والممثل السابق للمصري في رابطة الأندية المحترفة.
وقال إنه كان لزامًا عليه، بصفته مراقب حسابات النادي والمكلف من الجمعية العمومية بمراجعة الحسابات واعتماد الميزانية العمومية والحسابات الختامية، فحص هذه التساؤلات والرد عليها لإظهار الحقائق أمام الجميع.
انتظام الدورة المستندية
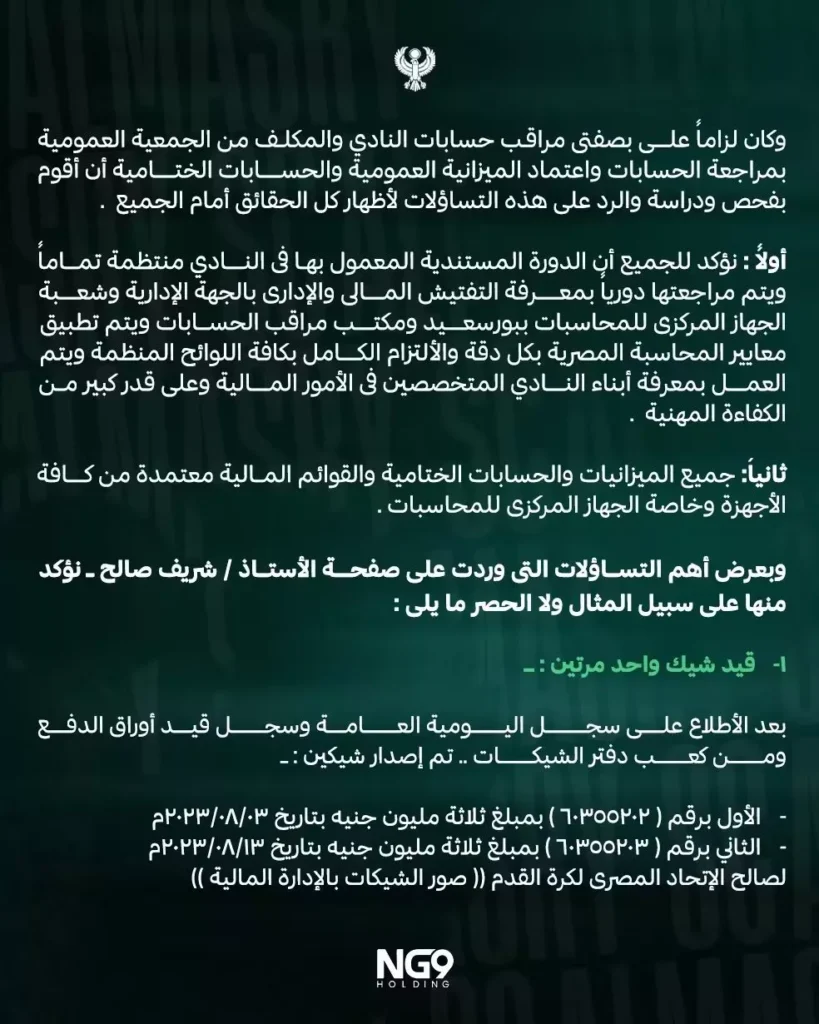
أكد مراقب الحسابات أن الدورة المستندية المعمول بها في النادي منتظمة تمامًا. وأوضح أنها تخضع للمراجعة الدورية بمعرفة التفتيش المالي والإداري بالجهة الإدارية، وشعبة الجهاز المركزي للمحاسبات ببورسعيد، ومكتب مراقب الحسابات.
وأشار إلى تطبيق معايير المحاسبة المصرية بكل دقة، مع الالتزام الكامل بجميع اللوائح المنظمة. وقال إن هذا الملف يُدار بمعرفة أبناء النادي المتخصصين في الشؤون المالية، ممن يتمتعون بدرجة كبيرة من الكفاءة المهنية.
اعتماد الميزانيات والقوائم المالية
أوضح البيان أن جميع الميزانيات والحسابات الختامية والقوائم المالية معتمدة من الجهات الرقابية المختصة، وعلى رأسها الجهاز المركزي للمحاسبات. ثم انتقل إلى توضيح أبرز التساؤلات الواردة في منشور شريف صالح، على سبيل المثال لا الحصر.
تفاصيل النقاط الست التي أثارها المنشور
1- قيد شيك واحد مرتين
بعد الاطلاع على سجل اليومية العامة وسجل قيد أوراق الدفع وكعب دفتر الشيكات، تبين إصدار شيكين منفصلين. الشيك الأول رقم 60355202 بقيمة 3 ملايين جنيه بتاريخ 3 أغسطس 2023، والثاني رقم 60355203 بقيمة 3 ملايين جنيه بتاريخ 13 أغسطس 2023.
وأوضح البيان أن الشيكين صدرا لصالح الاتحاد المصري لكرة القدم، وتوجد صور منهما بالإدارة المالية.
ويُقصد بتسجيل الشيك مرتين أن يظهر أثر المعاملة نفسها في الدفاتر أكثر من مرة، وهو ما ينفيه البيان استنادًا إلى اختلاف رقم كل شيك وتاريخه. ويُعد سجل اليومية العامة وسجل أوراق الدفع من الأدوات المحاسبية المعتادة لتتبع حركة الشيكات.
2- شيكات تجاوزت المواعيد القانونية لصرفها بالتقادم
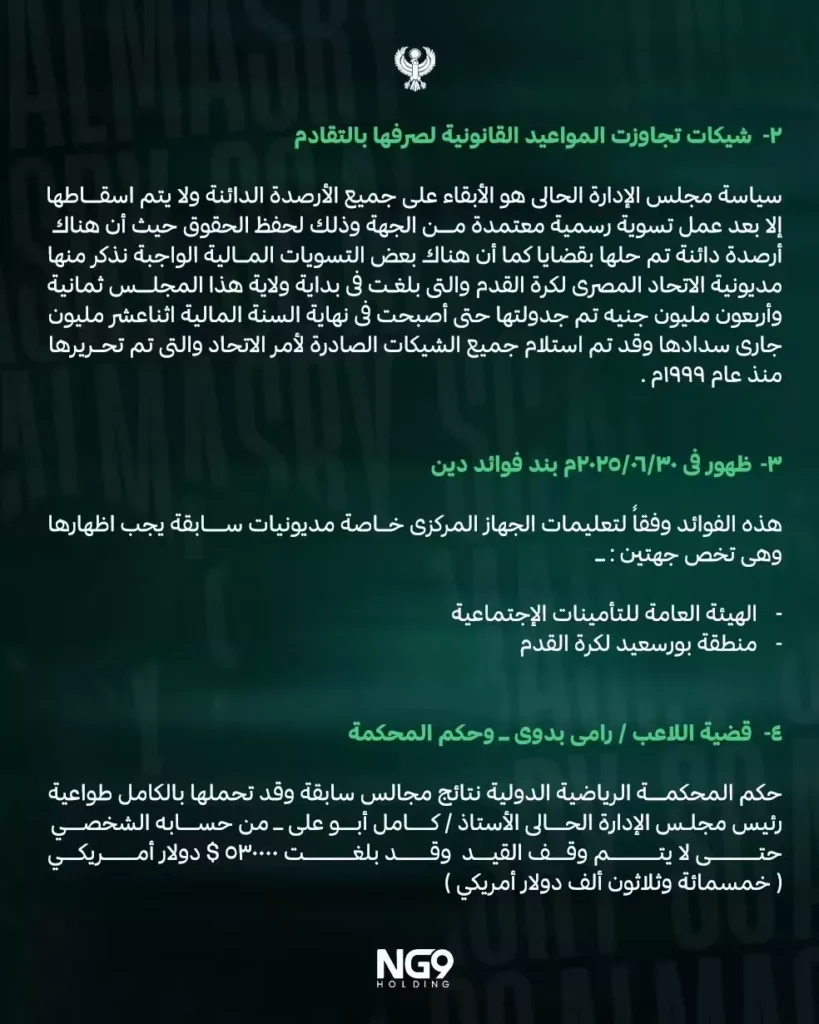
قال مراقب الحسابات إن سياسة مجلس الإدارة الحالي تقوم على الإبقاء على جميع الأرصدة الدائنة، وعدم إسقاطها إلا بعد إجراء تسوية رسمية معتمدة من الجهة المختصة، حفاظًا على الحقوق. وأشار إلى أن بعض هذه الأرصدة تمت تسويتها من خلال قضايا، إلى جانب وجود تسويات مالية أخرى واجبة.
ومن أبرز هذه الحالات مديونية الاتحاد المصري لكرة القدم، التي بلغت 48 مليون جنيه مع بداية تولي المجلس الحالي المسؤولية. وتمت جدولتها حتى انخفضت إلى 12 مليون جنيه بنهاية السنة المالية، ويجري سدادها حاليًا. كما تم استلام جميع الشيكات الصادرة لصالح الاتحاد، والتي جرى تحريرها منذ عام 1999.
و«التقادم» في هذا السياق يعني مرور المدة القانونية التي قد يسقط بعدها حق المطالبة بالصرف، ولهذا يحرص النادي على عدم إسقاط الأرصدة إلا بتسوية معتمدة، حفاظًا على الحقوق وعدم إهدارها.
3- ظهور بند فوائد دين في 30 يونيو 2025
أوضح البيان أن هذه الفوائد تتعلق، وفقًا لتعليمات الجهاز المركزي للمحاسبات، بمديونيات سابقة يتعين إظهارها. وأشار إلى أنها تخص جهتين هما الهيئة القومية للتأمين الاجتماعي، ومنطقة بورسعيد لكرة القدم.
و«فوائد الدين» بند محاسبي يعكس تكلفة المديونيات القائمة، ويُظهر في القوائم عند وجود التزامات مالية سابقة، وفقًا لتعليمات الجهة الرقابية.
4- قضية اللاعب رامي بدوي وحكم المحكمة
تتعلق هذه القضية بحكم صادر عن المحكمة الرياضية الدولية، وترجع إلى نتائج قرارات مجالس إدارات سابقة. وذكر البيان أن رئيس مجلس الإدارة الحالي كامل أبو علي تحمل قيمتها بالكامل طواعية من حسابه الشخصي، لتجنب إيقاف القيد.
وبلغت قيمة المستحقات 530 ألف دولار أمريكي.
و«إيقاف القيد» إجراء يمنع النادي من تسجيل لاعبين جدد، و«المحكمة الرياضية الدولية» جهة قضائية متخصصة في المنازعات الرياضية، ولهذا كان سداد المستحقات ضروريًا لتفادي تعطيل نشاط النادي.
5- قضية اللاعب إيزي إيميكا
بعد سداد مستحقات اللاعب بالكامل لإنهاء التعاقد، نشأ خلاف بشأن سداد نسبة المشاركة البالغة 25%. وقضت المحكمة بأحقية اللاعب في الحصول عليها.
وتم سداد هذه النسبة بموجب حكم المحكمة، باعتباره مستندًا قانونيًا، لتجنب إيقاف القيد وتعطيل الرخصة الدولية.
ونسبة المشاركة في هذا السياق مبلغ إضافي مرتبط بإعادة بيع اللاعب، ويُعامل الحكم القضائي هنا كمستند قانوني معتمد للسداد. أما «الرخصة الدولية» فهي شرط لازماللأندية للمشاركة في المسابقات، وتعطيلها يترتب عليه آثار تنظيمية.
6- التدفقات النقدية الخاصة بكامل أبو علي
أوضح البيان أنه وفقًا لمعايير المحاسبة المصرية واللوائح القانونية، تتولى الإدارة المالية بالنادي قيد جميع المبالغ التي يتم سدادها بالعملات المختلفة، سواء بالجنيه المصري أو الدولار أو اليورو، في حينه، وإدراجها بالقوائم المالية.
ويكون لكامل أبو علي وحده حق تحديد طبيعة هذه المدفوعات، سواء باعتبارها تبرعًا أو سلفة، وكذلك تحديد توقيت التنازل عنها، مع الحصول على موافقة الجهة الإدارية المركزية.
وأشار البيان إلى أنه لا يجوز عدم إدراج هذه المبالغ في القوائم المالية، إلا أن هناك مبالغ تم صرفها دون إدراجها في الميزانيات والحسابات الختامية بناءً على طلبه. ومن بينها أعمال تطوير ملعب السيد متولي، وعمولات وأتعاب وكلاء اللاعبين، ومصاريف معسكرات التدريب خارج مصر لأكثر من موسم رياضي.
وأكد البيان أن جميع هذه المبالغ تخضع للمراجعة بمعرفة الجهاز المركزي للمحاسبات.
ويفرق المعنى المحاسبي بين «التبرع» و«السلفة»: فالتبرع مبلغ لا يُسترد، بينما السلفة مبلغ يُرد لاحقًا، ويؤثر تصنيف كل منهما في عرض القوائم المالية. ولهذا يحدد البيان أن صاحب المبلغ هو من يحدد طبيعته وتوقيت التنازل عنه.
ما الذي يعنيه هذا الرد؟
يضع البيان الصادر عن النادي المصري النقاش حول القوائم المالية في إطار رقابي واضح. فالجهات المذكورة، من مديرية الشباب والرياضة إلى الجهاز المركزي للمحاسبات، هي جهات مراجعة معروفة في منظومة الأندية الرياضية المصرية.
ويشير الرد إلى أن الخلافات المثارة تتعلق بتفسير بعض القيود المحاسبية، وليس بغياب الرقابة. ومن ذلك مسألة الشيكات، والأرصدة الدائنة، والفوائد على مديونيات سابقة، والتدفقات النقدية لرئيس المجلس.
كما يوضح البيان أن بعض المبالغ التي لم تُدرج في الميزانيات كانت بناءً على طلب رئيس المجلس، وأنها تخضع للمراجعة. وهذا يضع النقاش في إطار الشفافية المحاسبية التي يطالب بها أعضاء الجمعية العمومية.
وعمليًا، فإن وجود جهات مراجعة متعددة يعني أن أي ملاحظة محاسبية تمر عبر أكثر من مستوى فحص، وأن الجمعية العمومية هي الجهة التي تُعرض عليها القوائم المعتمدة في النهاية. ولهذا فإن الرد الرسمي لا يغلق النقاش بقدر ما يعيده إلى مساره المؤسسي.
أسئلة شائعة حول بيان النادي المصري
من أصدر بيان النادي المصري؟
أصدره مجلس إدارة النادي المصري يوم الإثنين 2 نوفمبر 2026، وتضمن رد المحاسب القانوني أشرف جلال عبد المقصود.
ما الجهات التي تراجع القوائم المالية للنادي؟
المحاسب القانوني للنادي، ومديرية الشباب والرياضة بإداراتها المختلفة، والجهاز المركزي للمحاسبات، إضافة إلى التفتيش المالي والإداري وشعبة الجهاز المركزي ببورسعيد.
ما قيمة مديونية الاتحاد المصري لكرة القدم المذكورة في البيان؟
بلغت 48 مليون جنيه مع بداية تولي المجلس الحالي المسؤولية، وتمت جدولتها حتى انخفضت إلى 12 مليون جنيه بنهاية السنة المالية.
كم بلغت مستحقات قضية رامي بدوي؟
بلغت 530 ألف دولار أمريكي، وتحملها كامل أبو علي من حسابه الشخصي.
ما نسبة المشاركة في قضية إيزي إيميكا؟
بلغت 25%، وقضت المحكمة بأحقية اللاعب في الحصول عليها، وتم سدادها بموجب الحكم.
ما الفرق بين التبرع والسلفة في التدفقات النقدية المذكورة؟
التبرع مبلغ لا يُسترد، أما السلفة فمبلغ يُرد لاحقًا، ويحدد صاحب المبلغ طبيعة كل مبلغ وتوقيت التنازل عنه، مع موافقة الجهة الإدارية المركزية.
هل تخضع المبالغ غير المدرجة في الميزانيات للمراجعة؟
أكد البيان أن جميع هذه المبالغ تخضع للمراجعة بمعرفة الجهاز المركزي للمحاسبات.
خلاصة الرد الرسمي
يؤكد البيان أن النادي المصري يرفض التشكيك في قوائمه المالية، ويستند إلى مراجعة جهات رقابية متعددة. ويوضح أن النقاط الست التي أثارها شريف صالح تمت الإجابة عليها بالتفصيل، من الشيكات إلى التدفقات النقدية.
ويبقى الملف مفتوحًا أمام المراجعة المستمرة من الجهاز المركزي للمحاسبات، وهو ما شدد عليه البيان في أكثر من موضع.
يقدم موقع منيا القمح تغطية شاملة لكل ما يهم أهالي مدينة منيا القمح ومحافظة الشرقية، من خلال متابعة آخر الأخبار، وما يقدمه نواب المدينة من مبادرات وخدمات، بالإضافة إلى تسليط الضوء على الخدمات العامة والعملية التعليمية، وتغطية قضايا ومناسبات العائلات، وأهم الحوادث الجارية. كما نهتم بإبراز مواهب ملاعبنا ونجوم اللاعبين، ونتناول أخبار عمد ومشايخ البلد، واحتفالات زغروتة، وتكريمات مرتبة الشرف، إلى جانب مجموعة مختارة من المقالات المميزة.